無論是新樓收樓後裝修,還是舊樓翻新,裝修期間發生意外並不罕見。物料被盜、工具從高處跌下傷及途人、拆牆時弄破水管令樓下單位水浸,任何一宗都可能令業主面對數以萬元計的賠償,甚至被追究法律責任。不少業主以為已有家居保險便足夠,或以為裝修公司已「包晒」所有保險,結果意外發生後才發現不受保。本文整理裝修保險的保障範圍、由誰負責購買、與家居保險的分別、保費參考及不保事項,並附索償流程及投保清單,助你開工前做好準備。
[ms-toc]
裝修保險是甚麼?為何業主需要投保?
裝修保險(又稱裝修工程保險、裝修工程綜合保險)是專為裝修或翻新工程而設的短期保險,保障期一般與施工期相同,主要承保工程期間因意外引致的物料損失、第三者傷亡及財物損毀等法律責任。
裝修工序涉及電鑽、切割、拆卸、水電改動等,即使由經驗豐富的師傅負責,亦難以完全避免意外。以下是常見的裝修意外例子:
- 工人拆牆時意外鑽穿隔鄰單位牆身,或損毀大廈公用喉管
- 更換浴缸或淋浴間時弄破水管,令樓下單位天花滲水
- 工具或物料從窗邊墮下街道,擊傷途人或損毀車輛
- 工地存放的地板、磁磚、潔具等物料被盜或遇火警、水浸損毀
- 施工產生的震動令鄰居單位牆身出現裂痕
上述情況一旦涉及人命傷亡或第三者財物損失,業主作為工程委託人,即使不在現場亦可能被追究責任。此外,不少大廈管理處在批出裝修許可前,會要求業主或裝修公司出示指定保額的第三者責任保單,未有投保或會無法開工。
裝修保險包甚麼?三大保障範圍
市面上的裝修保險一般由以下3部分組成,投保人可按工程規模選擇全部或部分保障:
工程物料損毀保障
此部分保障業主或裝修公司自身的損失。裝修物料動輒數萬至數十萬元,若在入伙前因火警、水浸或爆竊而全數損毀,重新購買會大幅增加裝修成本。保額一般以裝修報價單上的工程合約金額設定,實際賠償則按公證行或損失理算師的評估而定。
部分保單亦會附送額外保障,例如意外後的廢物清理費用,或工程最終造價高於報價時自動上調保額。
第三者責任保障
第三者責任保障是裝修保險的核心,保障因工程疏忽而令他人蒙受損失時的賠償及訴訟費用。例如工人鑽穿隔鄰牆身、裝修廢料墮下傷及途人,或施工期間水管破裂令樓下單位水浸等,均屬常見的受保情況。
即使決定不保物料,亦建議至少投保第三者責任,因為一宗涉及人身傷亡的索償金額可以遠高於整個裝修工程的造價。
僱員補償保障(勞工保險)
根據《僱員補償條例》(第282章),僱主必須為僱員投購僱員補償保險。僱員人數不超過200人的僱主,每宗事故最低投保額為HK$1億;超過200人則為HK$2億。裝修師傅若屬裝修公司或承建商的僱員,勞保便由該公司負責購買。
裝修保險由誰購買?業主、租客、裝修公司責任一覽
不同保障的購買責任並不相同,以下為一般安排:
需要留意,若業主繞過裝修公司,直接聘請散工師傅,便有可能與工人構成僱傭關係,屆時業主或需自行安排僱員補償保險。實際責任視乎合約及僱傭關係而定,如有疑問應向保險公司或法律專業人士查詢。
如何核實裝修公司已投保?
不少裝修公司會在報價中聲稱「已包保險」,但業主應在簽約前要求查閱保單副本,並逐項核對以下資料:
- 保單上的投保公司名稱與簽約的裝修公司是否一致
- 保單有效期是否覆蓋整個施工期
- 受保工程地點是否為你的單位地址
- 受保僱員人數及工作性質是否符合實際(例如工作性質只列「文員」便不保障施工人員)
- 保單是否覆蓋分判商及臨時工人
- 第三者責任保額是否符合管理處要求
業主可否加入裝修公司的保單?
可以。業主可要求裝修公司向保險公司申請,將業主列為保單上的「委託人」(Principal)或「附加受保人」(Additional Insured)。一旦施工期間發生意外而業主被追究,保險公司便會一併處理業主的法律責任及賠償,減低業主獨力應付訴訟的風險。
裝修保險 vs 家居保險:有何分別?
家居保險主要保障日常居住期間的家居財物及個人責任,而裝修保險則針對短期裝修工程的風險而設。兩者的主要分別如下:
家居保險的「家居裝修保障」並非裝修工程保障
不少家居保險列有「家居裝修」或「室內裝修」保障,但這通常是指已完成的裝修陳設,例如假天花、木地板、廚櫃、房門等,因意外損毀時可獲賠償。它並不代表保單會承保施工期間的工程風險,業主切勿單憑名稱判斷。
即使家居保險設有「維修期間財物保障」,一般亦會限制工期(例如不超過2個月)及工程金額,而且只保障單位內原有財物,不涵蓋承建商引致的第三者責任。
家居保險何時已足夠?何時要另買裝修保險?
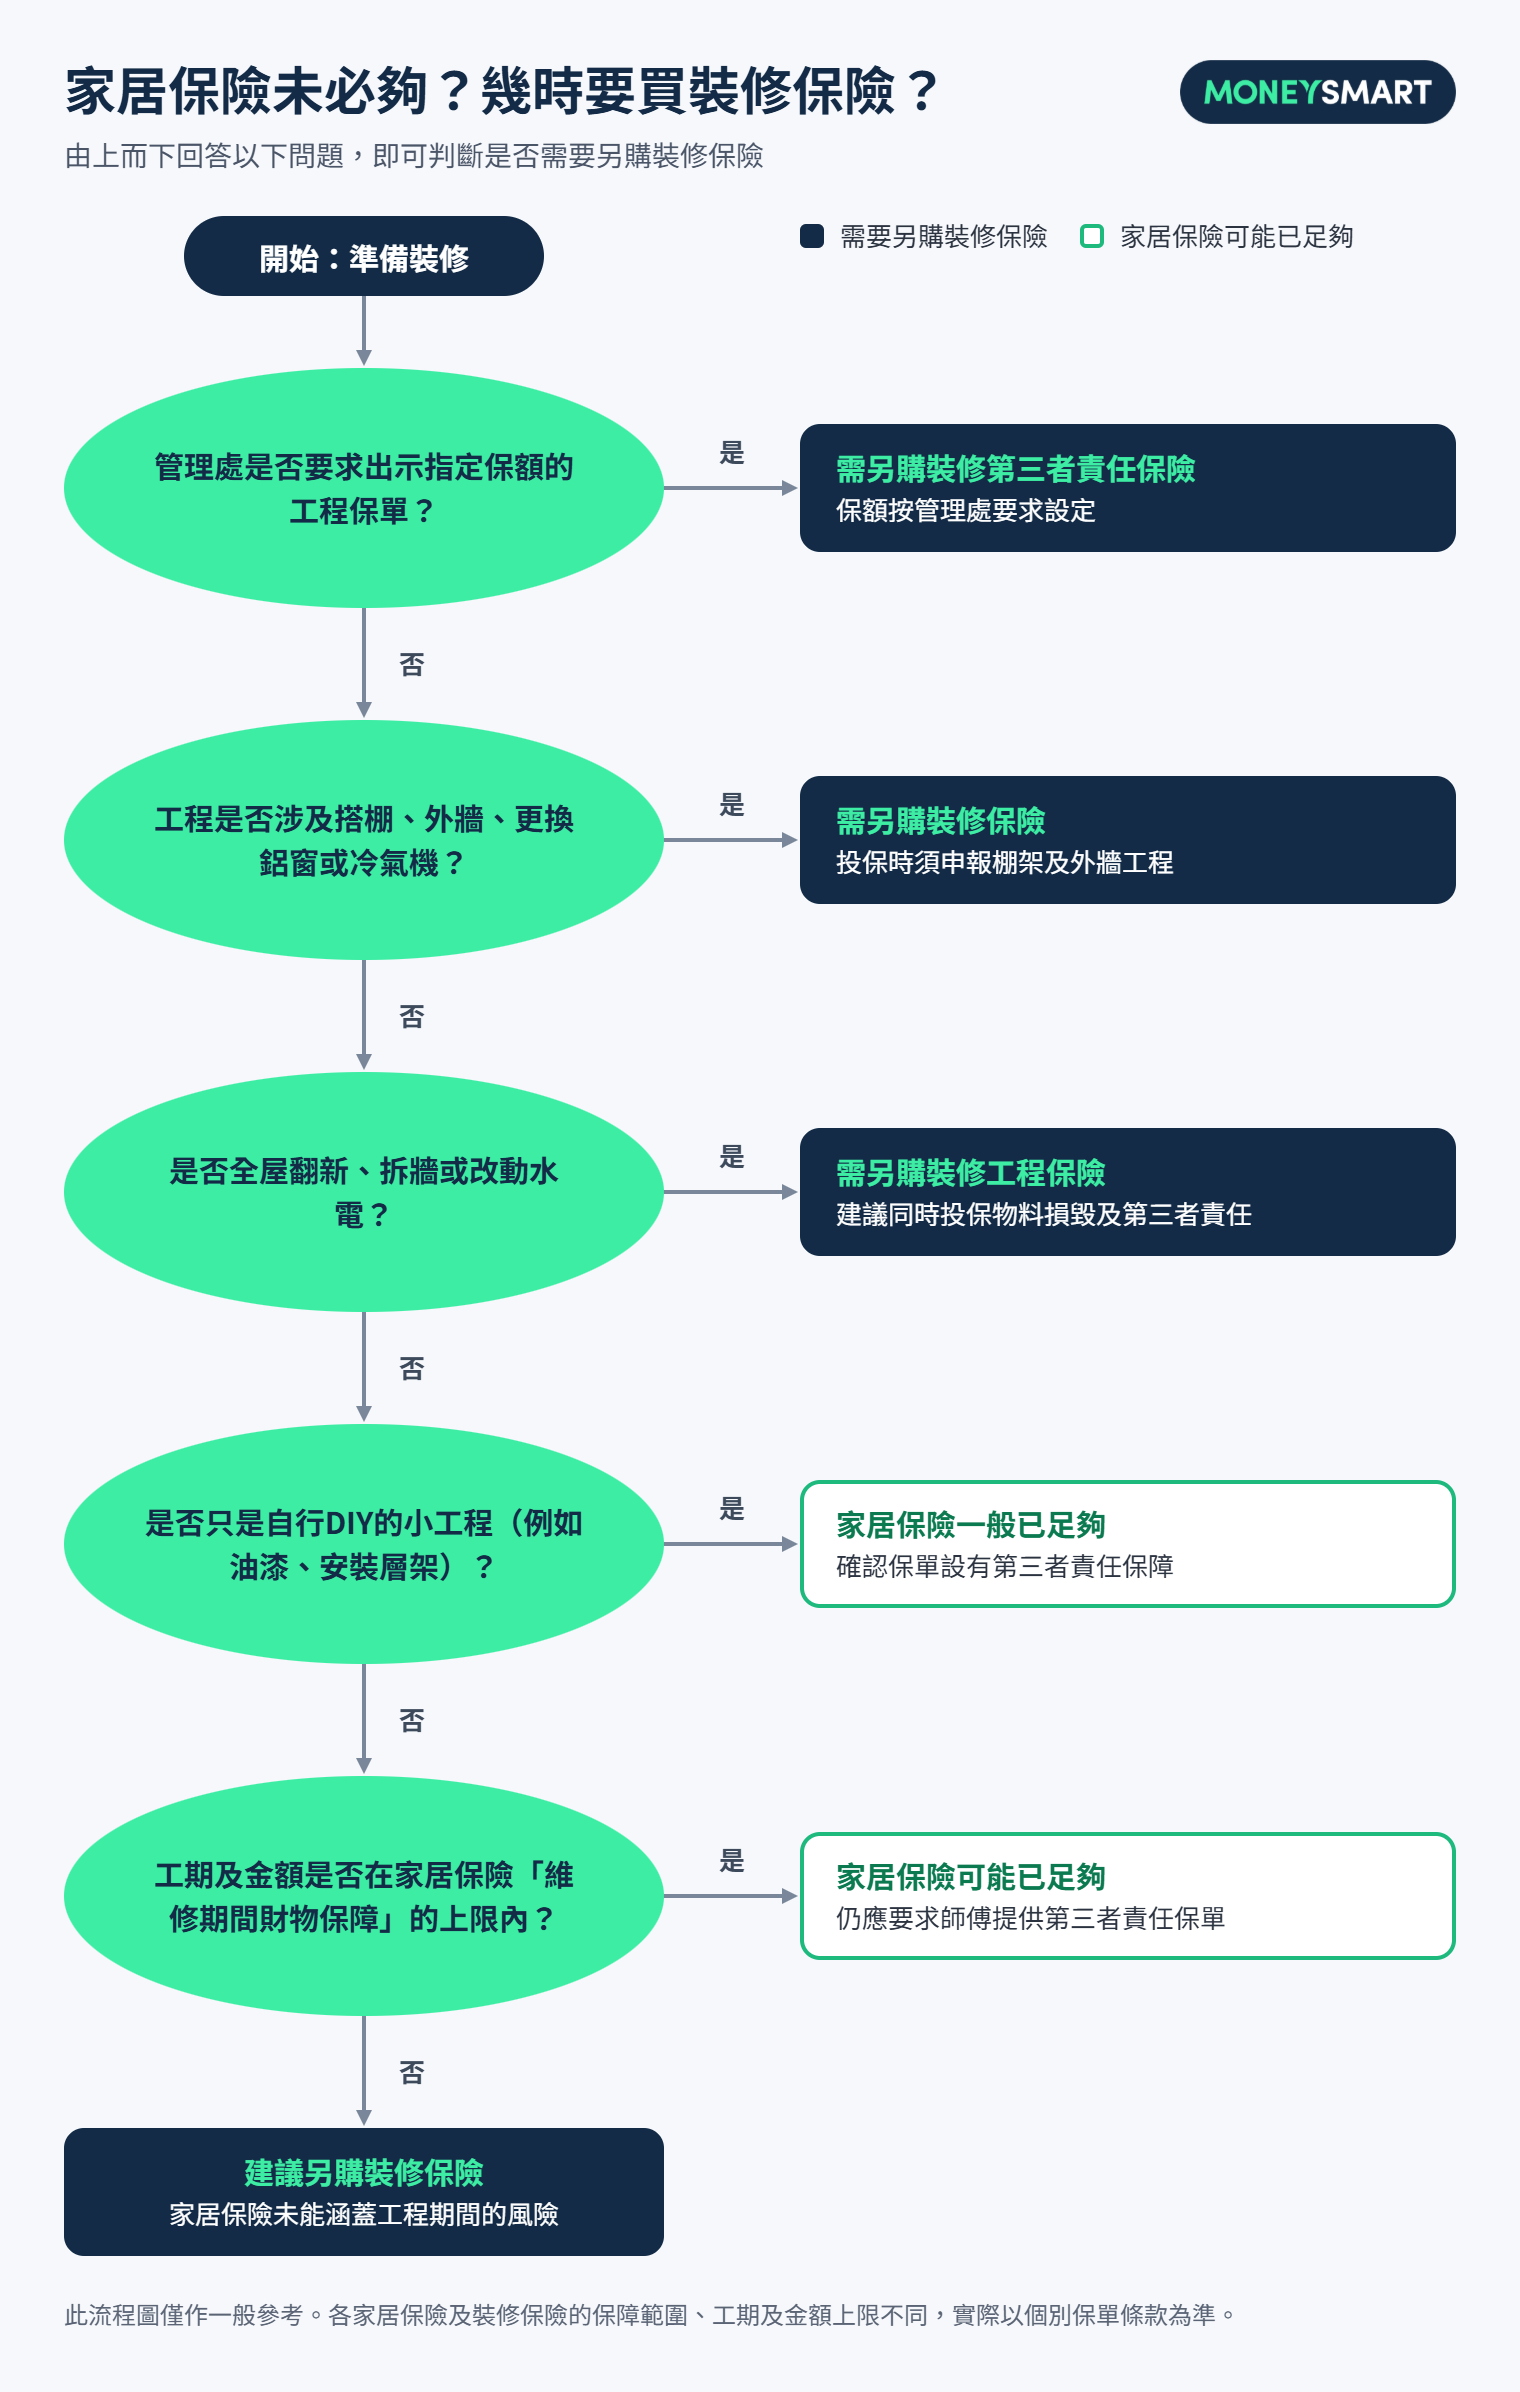
以下按常見的裝修情境作簡單分流,實際仍須以個別保單條款為準:
法團、家居、裝修3種第三者保險有何不同?
根據《建築物管理條例》(第344章),業主立案法團須為大廈公用部分購買第三者風險保險。不少業主因此以為裝修時已受保障,但3種第三者保險的保障範圍各有不同:
由於裝修意外大多源自單位內的工程,並不在法團保單的保障範圍內,因此即使大廈已有第三者保險,業主裝修時仍應另行投保。
裝修保險邊間好?香港裝修保險產品比較
裝修保險並無單一最佳選擇,關鍵是保障組合是否配合你的工程。以下列出部分設計取向不同的裝修工程保險,供業主參考:
除上述產品外,Liberty利寶、AIG美亞、保誠及QBE昆士蘭等亦有提供獨立裝修工程保險。各產品的保障細節、樓齡上限及保費差異不小,投保前應以保險公司最新的產品單張及保單條款為準。
選擇裝修保險的5大考慮
- 保障可否分拆:小型工程物料價值有限,只保第三者責任可節省保費。
- 第三者責任保額:先向管理處查詢最低保額要求,常見要求為HK$500萬至HK$2,000萬。
- 是否涉及搭棚或外牆:如涉及,須確認產品可否申報及加購,並留意外牆工程佔合約總額的比例上限(常見為15%至20%)。
- 樓齡及樓宇類型:不同產品對樓齡有不同上限,舊樓、村屋或商業單位未必獲承保。
- 附送保障:例如保養期保障、震動保障、業主財物損毀保障等,可減少完工後「執漏」期間的風險。
裝修保險要幾錢?坊間保費參考
裝修保險的保費主要按工程合約金額及第三者責任保額計算。以藍十字裝修保險(DecorationSafe)產品單張所列保費為例(工程不涉及棚架或工作平台),保費如下:
工程物料損毀保障+第三者責任保障
只投保第三者責任保障
只供參考,不同保險公司及最新報價或有差異,涉及棚架工程的保費亦會較高,實際金額以保險公司報價為準。
影響裝修保險保費的因素
- 工程合約總金額:金額愈高,物料保額及保費愈高
- 第三者責任保額:由HK$500萬提升至HK$3,000萬,保費相應增加
- 工程性質:涉及搭棚、外牆、拆卸結構牆等高風險工序須額外收費
- 施工期:工期愈長,風險期愈長;延長受保期須補繳保費
- 樓宇樓齡及用途:高樓齡或商業樓宇可能需要額外核保或加收保費
裝修價格不菲 可考慮私人貸款幫手

每月還款額
HK$8,620
- 實際年利率低至*
- 1.38%
- 應付總額
- HK$202,880
- 應付利息總額
- HK$2,880
- 每月還款額
- HK$8,620
【税季快閃⚡批唔批都送HK$1,000】總獎賞高達HK$32,888!!
由2026年10月15日至10月31日,經MoneySmart成功申請中信銀行(國際) $mart Plus分期貸款 / 中信銀行(國際) $mart Plus分期貸款 - 結餘轉戶,只要遞交完整網上申請表,無論批核與否,MoneySmart獨家賞 HK$1,000現金 (由10,000 SmartPoints自動兌換,直接存入FPS戶口)!⠀
⠀⠀
於即日起至2026年10月31日期間成功申請及提取指定貸款除可享MoneySmart 送出高達HK$10,000 Apple Store 禮品卡 / 百佳電子禮券 / Trip.com 電子禮券!更有銀行加碼送高達HK$16,888現金回贈 +「稅季早鳥優惠」額外高達HK$5,000現金回贈!總值高達HK$32,888獎賞!
⠀⠀

每月還款額
HK$8,473
- 實際年利率*
- 1.56%
- 應付總額
- HK$203,360
- 應付利息總額
- HK$3,360
- 每月還款額
- HK$8,473
⚡【10月稅貸升級優惠:總獎賞高達HK$22,199 — 申請享HK$800現金/Apple Store禮品卡+提取貸款任揀高達HK$17,399獎賞!】
10月稅季優惠加碼!由 2026年10月12日至10月18日,客戶經MoneySmart成功申請並提取 Citi特快現金 或 Citi稅季貸款 或 Citi卡數結餘轉戶,年利率低至 1.56%,獎賞總值高達 HK$22,199!
⠀⠀
只需交齊貸款文件,申請貸款額 HK$200,000或以上 及還款期 12個月或以上,即可選擇 HK$800現金獎賞 或 HK$800 Apple Store禮品卡。
⠀⠀
✨ 【限時提取貸款獎賞升級】
新客戶於推廣期內成功申請,並於 2026年11月14日或之前 成功提取貸款,即可任選 HK$16,300 Apple Store禮品卡 / 百佳電子禮券 / HKTVmall電子禮券 / 現金,或價值高達 HK$9,999 的指定禮品,包括Dyson新產品或全景航拍機;如成功申請貸款額 HK$500,000或以上 並於 2026年11月14日或之前 提取貸款,更可額外獲贈 Apple AirPods 5(價值HK$1,099),獎賞再升級!⠀
⠀
借定唔借?還得到先好借!
裝修保險不保事項:投保前要留意的6大「伏位」
搭棚及外牆工程
搭棚、更換鋁窗、安裝冷氣機、外牆喉管維修等工序風險較高,一般不屬基本保障範圍,投保時必須主動申報並加購。即使加購,通常只保障「使用」棚架期間的第三者責任,搭建及拆卸棚架本身的責任一般由棚架承建商自行投保。霓虹燈、外牆廣告牌、花籠及簷篷等工程亦常被列為不保項目。
樓齡過高
舊樓設施老化,施工時出現損毀的機會較高。不少保險公司對樓齡設有上限,常見約為40年,部分產品可放寬至50至60年,但或需額外核保、提高自負額或加收保費。
報價單以外的工程
保費按報價單上的工程內容計算,若施工期間臨時加入未申報的工序,例如原本只換地板,後來加做拆牆,相關意外可能不獲賠償。工程內容有變時,應盡快通知保險公司。
超出受保期的工程
裝修保險以施工期作為受保期。若工程延誤而未有通知保險公司延期,延誤期間發生的意外或會被拒賠。
自然損耗及設計缺陷
物料生鏽、發霉、自然老化,或因設計錯誤、用料不當引致的損失,一般不在保障範圍內。
違規或未經批准的工程
未經屋宇署批准的違例建築工程、拆除違建,或違反大廈公契及管理處規定的工程,保險公司有權拒絕承保或賠償。
裝修保險投保流程及所需文件
裝修保險必須在開工前完成投保,大部分保險公司不承保投保前已開始的工程。一般流程如下:
- 向管理處查詢要求:了解裝修申請手續、可施工時間及第三者責任最低保額。
- 確定工程資料:包括物業地址、用途(住宅或商業)、樓齡、施工日期及工程總額。
- 準備報價單:報價單應列明水電、泥水、木工、拆卸、鋁窗、冷氣或搭棚等各項工序及金額。
- 選擇保障組合:決定是否投保物料損毀、第三者責任保額、是否加購僱員補償或棚架保障。
- 取得報價及投保:部分保險公司支援網上即時報價及投保,付款後即可獲發保單。
- 保存文件:保留保單、保險證明、收據、條款及報價單副本,並將保險證明交予管理處。
裝修期間發生意外,如何索償?
意外發生後的處理方式會直接影響索償結果。以下是一般索償步驟:
- 先處理安全問題:如有人受傷應立即召喚救護車;如涉及漏水或電力問題,應先關掉總水掣或電掣,防止損失擴大。
- 保留現場證據:拍攝損毀位置、受影響範圍及物料的相片和影片,未經保險公司同意前不要清理或維修現場(緊急措施除外)。
- 報警或通知管理處:涉及爆竊、第三者受傷或公用地方損毀,應報警並通知管理處,索取報案編號或事故紀錄。
- 盡快通知保險公司:大部分保單要求在指定日數內通報事故,延遲通知或影響索償。
- 不要自行承認責任:面對第三者索償時,不應自行承諾賠償金額,應交由保險公司處理。
- 提交索償文件:一般包括索償表格、保單副本、報價單及工程合約、損失清單、維修報價、相片及報案紀錄等。
裝修前保險清單
開工前可按以下清單逐項確認,避免日後「中伏」:
- 是否已向管理處查詢第三者責任保額要求?
- 工程是否涉及搭棚、外牆或工作平台,並已申報及加購保障?
- 施工期及工程內容是否已確定,並與保單一致?
- 裝修公司是否已出示有效的僱員補償保單及第三者保單?
- 保單是否列明業主、裝修公司及管理公司名稱?
- 家居保險條款是否有裝修期間的限制或額外要求?
- 報價單、保單及合約副本是否已妥善保存?
裝修保險 常見問題
租客裝修單位,需要購買裝修保險嗎?
需要考慮。租客進行裝修前,應先取得業主書面同意,並同樣需要遵守管理處的保險要求。由於租客的家居保險一般不涵蓋承建商造成的第三者責任,建議租客或其聘用的裝修公司投購裝修第三者責任保險,並可將業主列為附加受保人,以免裝修意外損毀單位或波及鄰居時引起糾紛。
裝修期間漏水令樓下單位水浸,應該由哪份保險賠償?
視乎漏水原因。若因裝修工程引致,例如師傅施工時弄破水管,一般由裝修保險的第三者責任保障賠償;若與工程無關,例如原有喉管老化或家人忘記關水,則可透過家居保險的第三者責任索償。若漏水源自大廈公用喉管,則屬法團第三者保險的範圍。業主應先找出漏水源頭,並保留維修報告作索償證明。
裝修保險索償需要準備甚麼文件?
一般需要提交:已填妥的索償表格、保單副本、裝修報價單及工程合約、事故相片或影片、損失清單及維修報價或單據。如涉及爆竊或第三者受傷,亦需提供報案紀錄或醫療報告;涉及第三者索償時,應附上對方的索償信件。各保險公司要求略有不同,應以保單條款為準。